
Si un observador extraterrestre llegara a la Argentina en marzo de 2026 y analizara sus indicadores económicos sin contexto histórico, probablemente concluiría que está frente a una economía en recuperación.
Los datos, en apariencia, son consistentes: el producto crece entre 3% y 4%, empujado por el consumo privado que muestra un crecimiento más estadístico que estructural, es decir posee señales de recuperación muy heterogéneas y en algunos casos traccionado por algunos gremios que mejoran salarios y otros que, por el contrario, no recuperan. Esto es probado por la ciencia económica, la macro mejora primero y luego el consumo acompaña.
Con una actividad industrial que muestra señales mixtas, lejos aún de una reactivación que no sea estadística (comparada con 2024 y 2025), hay sectores vinculados al agro, minería, petróleo y otros nichos puntuales que crecen, mientras que otros casi desaparecen. Ya que el hecho de que crezca el producto bruto, no implica que este crecimiento no muestre fricciones en sus componentes.

La inflación, aunque todavía elevada, desacelera en términos interanuales. El tipo de cambio se mueve dentro de parámetros relativamente previsibles, en torno a los $1.429 por dólar según el REM del BCRA. Mientras que el sector externo, el mejor de los componentes del PBI, muestra un superávit robusto, superior a los USD 12.000 millones, y las tasas en pesos ofrecen rendimientos del 25% al 28% nominal anual.
Para la vista del extraterrestre desde el espacio, todo parece razonable. Incluso prometedor, típico de una economía en recuperación. Pero al descender a la superficie, ese mismo observador encontraría una realidad más difícil de decodificar.
Porque mientras los agregados macroeconómicos muestran orden, en la microeconomía aparecen tensiones: industrias que cierran o reducen su escala, un desempleo que ronda el 7,5%, y un fenómeno creciente de informalidad, cuentapropismo y rotación laboral. Cada vez más personas trabajan, pero no necesariamente mejor. Cada vez más personas buscan cambiar de empleo, aun teniendo uno.
El extraterrestre, desconcertado, se haría una pregunta lógica: ¿cómo puede ser que una economía que crece no logre generar una sensación de mejora generalizada?
La respuesta está en la composición de ese crecimiento.
Una parte importante de la expansión no proviene de sectores intensivos en empleo, sino de actividades más concentradas o vinculadas al frente externo, donde la productividad crece pero no necesariamente la demanda de trabajo. Al mismo tiempo, la recomposición macro, orden fiscal, menor emisión, estabilidad cambiaria, implica costos de transición que impactan en sectores menos competitivos, especialmente en la industria orientada al mercado interno.
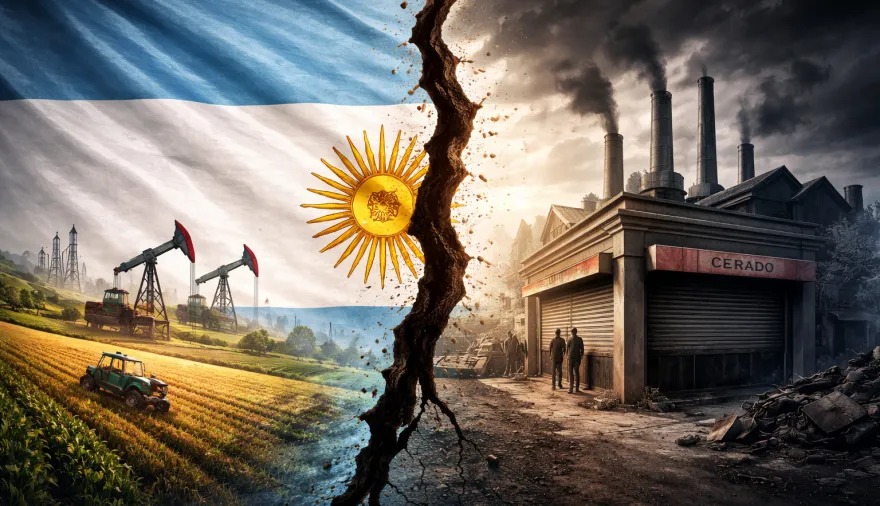
Así, conviven dos Argentinas. Una, la de los indicadores, que muestra una economía más ordenada, con precios que empiezan a desacelerarse y cuentas externas sólidas. Otra, la de las personas, donde el empleo se vuelve más inestable, más fragmentado y, en muchos casos, de menor calidad. Desde afuera, podría parecer una contradicción. Desde adentro, no lo es tanto.
Es el resultado de un proceso de reconfiguración económica donde las variables macro empiezan a alinearse, pero el tejido productivo y laboral todavía no termina de adaptarse. Una economía que deja atrás ciertos desequilibrios históricos, pero que todavía no encuentra un nuevo equilibrio que incluya a todos. Tal vez, con el tiempo, ese extraterrestre entienda que en Argentina los datos nunca cuentan toda la historia.
Y que, muchas veces, crecer no alcanza si no llega a la población.
#BuenaSalud @ElcontadorB @GuilleBriggiler