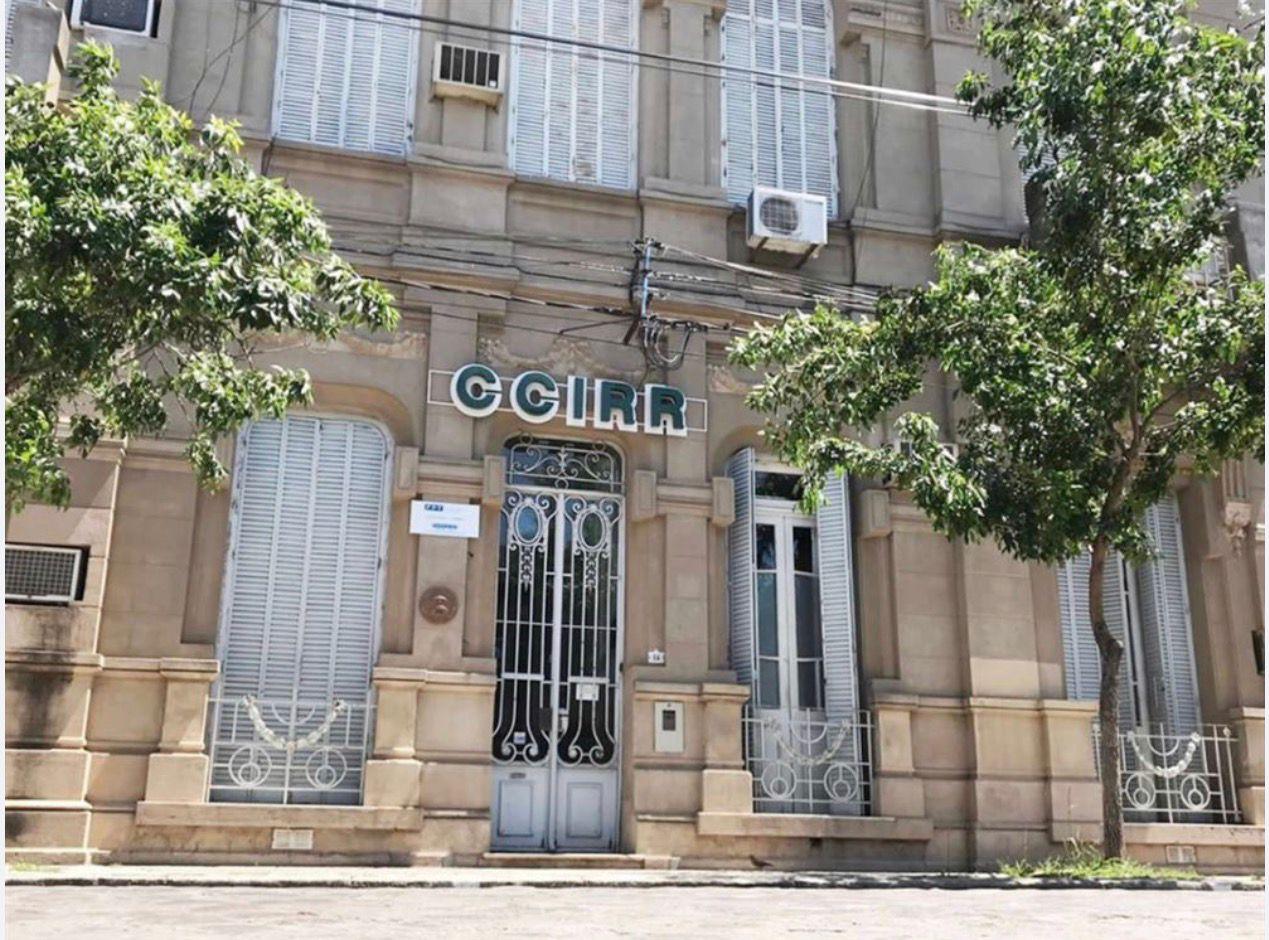

La situación económica de las pequeñas y medianas empresas volvió a quedar en el centro de la discusión a partir de un reciente cambio dispuesto por la Comisión Nacional de Valores (CNV). Desde el Centro Comercial e Industrial de Rafaela y la Región (CCIRR) plantearon su preocupación por el impacto que la medida puede generar sobre los costos de las firmas, especialmente en un contexto que describen como marcado por una fuerte retracción de la demanda.
Daniel Pintucci, integrante de la Comisión de Política Tributaria del CCIRR, explicó que el punto de inflexión fue la Resolución General 1166/2026 de la CNV. La normativa estableció a las transferencias como modalidad habilitada para la recepción y entrega de fondos entre los agentes registrados y sus clientes, dejando atrás la posibilidad de utilizar cheques electrónicos en esa operatoria. La disposición fue dictada el 14 de septiembre y entró en vigencia con su publicación en el Boletín Oficial al día siguiente.
Hasta entonces, según explicó Pintucci, el mecanismo permitía a empresas utilizar e-cheques desde sus cuentas comitentes para realizar determinados pagos y evitar así el impacto del impuesto a los débitos y créditos bancarios.

“Cada débito en la cuenta corriente de una empresa o cada crédito lleva este impuesto, un 0,6% en general para los débitos y otro tanto para los créditos”, señaló. De esta manera, consideró que el costo acumulado de una operación puede alcanzar el 1,2%.
El impacto sobre la rentabilidad
Para Pintucci, el problema adquiere otra dimensión por el momento que atraviesan las PyMEs. Según las estimaciones expuestas por el dirigente durante la entrevista, la caída de la demanda ronda entre el 25% y el 30%, aunque aclaró que el porcentaje varía según se trate del sector industrial o comercial.
En ese escenario, sostuvo que asumir nuevamente el costo asociado al impuesto sobre débitos y créditos puede representar una porción considerable de márgenes que ya se encuentran reducidos. De acuerdo con sus cálculos, ese impacto podría equivaler a “entre un 10 y un 15% de la rentabilidad de la empresa”.
“En una situación actual donde muchas empresas trabajan a pérdida, seguir incrementando esos costos es un tema complicado”, afirmó.
Desde el CCIRR remarcan además que el inconveniente no reside solamente en el porcentaje nominal del tributo, sino en la dificultad que actualmente encuentran las empresas para trasladar esos costos a precios. Con una demanda retraída, explicó Pintucci, buena parte de esos incrementos termina siendo absorbida por las propias firmas.
El pedido para revisar la medida
Ante este panorama, desde la Comisión de Política Tributaria del CCIRR buscan visibilizar la problemática y acompañar el planteo para que la disposición sea revisada.
“Lo que se pide es que se revea la medida y se pueda dar posibilidad a las PyMEs de utilizar este mecanismo de pagos a través de cuentas comitentes”, explicó Pintucci.
La CNV, por su parte, fundamentó oficialmente la Resolución 1166 en la necesidad de garantizar la disponibilidad inmediata de los fondos, eliminar eventuales rechazos asociados a la utilización de cheques y fortalecer los mecanismos de control de las operaciones.
Pintucci amplió además el planteo tributario hacia otros gravámenes que afectan a las empresas, entre ellos Ingresos Brutos. A diferencia del Impuesto a las Ganancias, señaló, estos tributos se aplican independientemente de que una compañía obtenga o no rentabilidad.
Para el representante del CCIRR, la acumulación de costos en momentos de menores ventas termina generando una presión económica y financiera creciente. “Lo que proponemos justamente es que se empiece a apoyar un poquito a la PyME para que pueda salir de esta situación difícil que está atravesando”, concluyó.