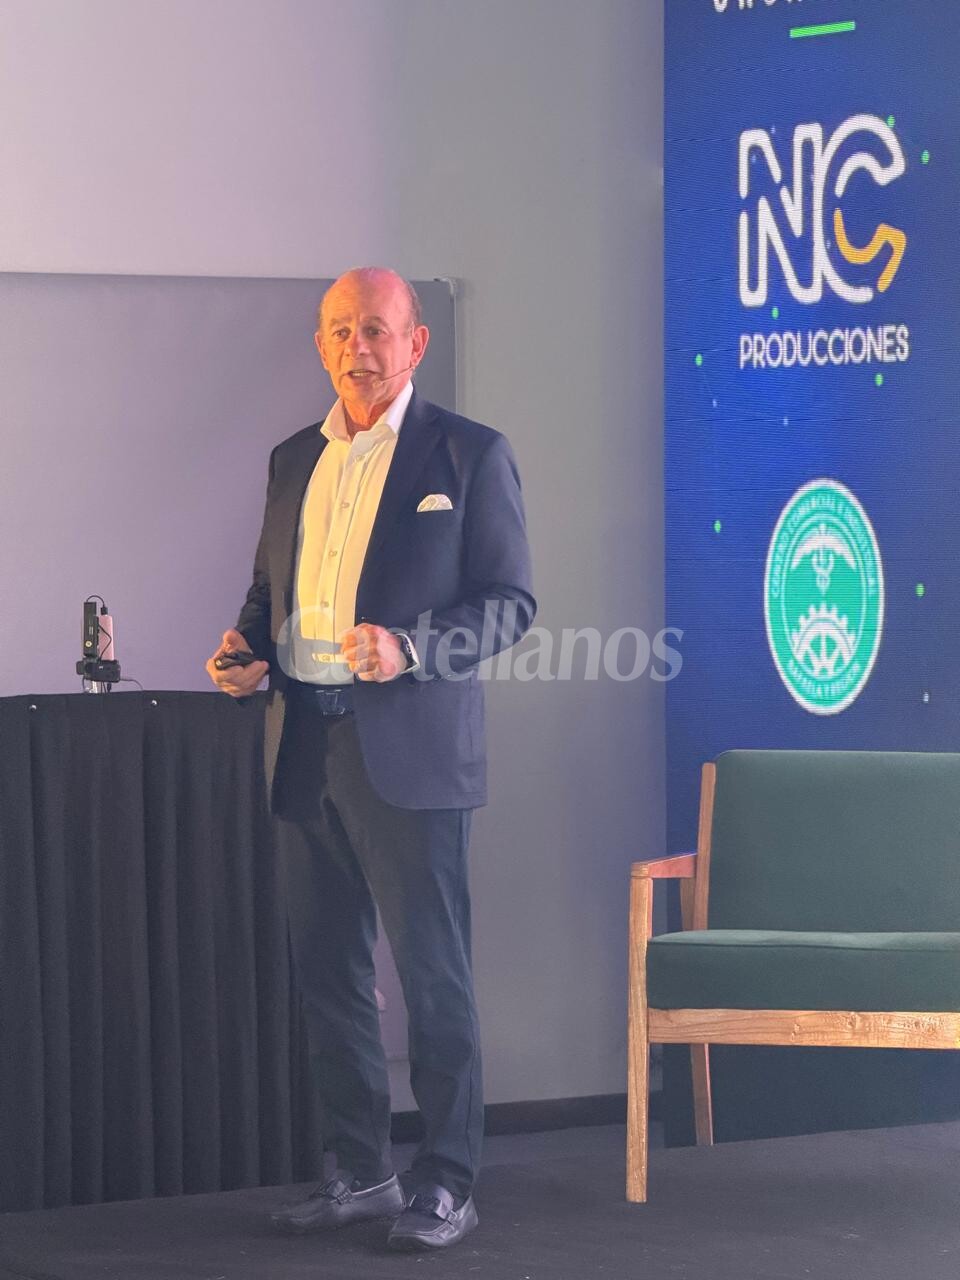

La competitividad industrial no depende exclusivamente de la capacidad de innovación, la productividad o las condiciones del mercado. También está profundamente condicionada por un sistema tributario que, cuando acumula cargas y superposiciones, puede convertirse en un obstáculo para quienes producen, invierten y generan empleo. Esa fue la principal advertencia que dejó César Litvin, CEO de Lisicki, Litvin & Abelovich, durante su participación en la Muestra Industrial Argentina 2026, «En el Centro de Todo».
Con una exposición centrada en los desafíos fiscales del sector productivo, el especialista cuestionó la estructura impositiva argentina y planteó que sus principales deficiencias no solamente afectan la rentabilidad empresarial, sino que también alimentan la informalidad y generan condiciones desiguales de competencia.
«Cuanto más alta es la presión fiscal, más alta es la informalidad. Dos negocios en la misma cuadra, uno paga todos los impuestos y el otro no paga ninguno. Obviamente, es difícil competir», ejemplificó, al describir las consecuencias de una carga tributaria que consideró excesiva para los contribuyentes formales.

Impuestos que condicionan la competitividad
El momento más contundente de su intervención llegó al referirse al Impuesto sobre los Ingresos Brutos, cuya incidencia sobre la actividad económica ubicó entre los principales problemas estructurales del sistema argentino.
Litvin explicó que Ingresos Brutos representa aproximadamente el 4,1% del Producto Bruto Interno, circunstancia que vuelve especialmente compleja cualquier propuesta de eliminación inmediata debido a la dependencia que mantienen las administraciones provinciales respecto de su recaudación.
Su crítica también alcanzó a determinadas tasas municipales, particularmente aquellas calculadas sobre la facturación de las empresas sin una correspondencia directa, según su interpretación, con el costo de los servicios prestados. «¿Por qué los municipios van a cobrar una tasa en función de las ventas? Lo que está pasando en la realidad es que están cobrando verdaderos impuestos disfrazados de tasas», cuestionó. La discusión encuentra un antecedente conceptual en Joseph Schumpeter (1918), quien analizó cómo los sistemas fiscales expresan las relaciones entre el Estado, la economía y la organización social. Desde esa perspectiva, el problema tributario excede la recaudación y obliga a considerar sus efectos sobre la estructura productiva y las posibilidades de desarrollo.
Los recursos que las empresas no pueden recuperar
Otro de los aspectos relevantes de su exposición estuvo vinculado con los regímenes de retenciones, percepciones y anticipos que generan saldos fiscales a favor de los contribuyentes.
Litvin advirtió que estos mecanismos pueden transformar a las empresas en acreedoras involuntarias del Estado, inmovilizando recursos indispensables para su funcionamiento cotidiano. «El contribuyente tiene que ejercer sus derechos de ser un acreedor del fisco involuntario», sostuvo, al cuestionar las dificultades administrativas que enfrentan quienes intentan recuperar fondos ingresados en exceso.
Según explicó, ese dinero podría destinarse al pago de salarios, la compra de materias primas o nuevas inversiones, por lo que su inmovilización representa una restricción adicional para el capital de trabajo.
En paralelo, destacó la existencia de regímenes de incentivo a la inversión productiva, particularmente aquellos orientados a las pymes, que contemplan beneficios como la amortización acelerada y la devolución de créditos fiscales de IVA.
Sin embargo, señaló que estas herramientas resultan insuficientes si no se aborda el funcionamiento general del sistema tributario.
Una reforma que involucre a todos los niveles del Estado
En el tramo final de su análisis, Litvin insistió en que cualquier transformación de fondo deberá contemplar simultáneamente las responsabilidades nacionales, provinciales y municipales. «Cualquier reforma tiene que hacer jugar a todos los factores del federalismo fiscal: Nación, provincia y municipio», remarcó, al advertir que los esfuerzos de reducción impositiva pueden perder efectividad cuando no existe coordinación entre las distintas jurisdicciones.
Su planteo dejó expuesta una contradicción central para el desarrollo industrial argentino: mientras se promueve la inversión y se reclama mayor competitividad, persiste una estructura tributaria que, según su diagnóstico, desalienta la formalidad y condiciona la actividad productiva.
Para el especialista, resolver esa tensión requiere mucho más que beneficios fiscales aislados, ya que implica revisar la distribución de las cargas tributarias, simplificar el sistema y generar condiciones que permitan a las empresas competir, invertir y crecer, sin que el propio esquema impositivo termine convirtiéndose en uno de los principales obstáculos para su desarrollo.