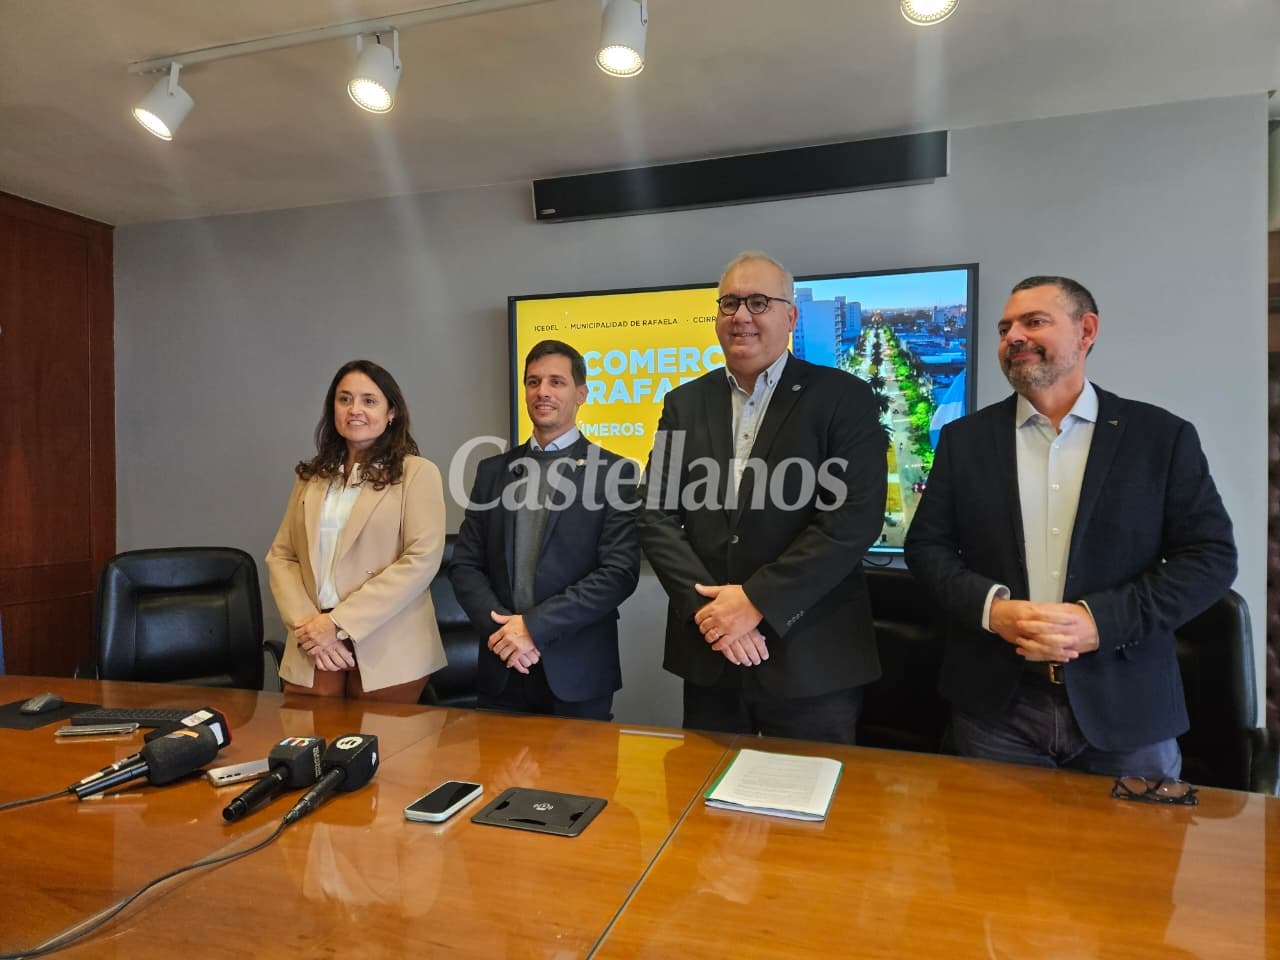

En la mañana de este martes, en el despacho de Intendencia, se dieron a conocer los resultados del primer relevamiento específico del sector comercial de Rafaela, un estudio que permite contar por primera vez con información sistematizada sobre la realidad y las características de una de las principales actividades económicas de la ciudad.
La conferencia de prensa estuvo encabezada por el intendente Leonardo Viotti; el secretario de Gobierno y Modernización, Germán Bottero; la secretaria de Desarrollo Económico, Innovación y Empleo, Patricia Imoberdorf; y el presidente del Centro Comercial e Industrial de Rafaela y la Región (CCIRR), Gabriel Corrado.
El relevamiento fue llevado adelante por el Instituto de Capacitación y Estudios para el Desarrollo Local (ICEDeL), en articulación con la Municipalidad de Rafaela y el sector comercial, y permitió reunir información sobre empleo, composición de las empresas, canales de comercialización, transformación digital, infraestructura, inversión, financiamiento y las principales fortalezas y dificultades que identifican los comerciantes.

Durante la presentación, Bottero destacó que Rafaela cuenta con una extensa tradición de generación de información a través del ICEDeL, que desde hace tres décadas produce estudios sobre distintas dimensiones de la realidad local. Sin embargo, hasta ahora no se había realizado un trabajo específico de estas características sobre el comercio.
El funcionario valoró especialmente el trabajo conjunto con el CCIRR y la Cámara de Comercio y agradeció el aporte del equipo técnico del ICEDeL, además de remarcar que la decisión de avanzar con el estudio surgió también de una necesidad histórica planteada por el sector comercial.
Uno de los primeros desafíos fue determinar la metodología y el universo de establecimientos a relevar. De acuerdo con los datos presentados, en Rafaela existen más de 3.000 comercios, por lo que realizar un censo completo resultaba complejo desde el punto de vista operativo.
Por ese motivo, se definió una muestra de 400 comercios, procurando incluir tanto a los establecimientos de mayor peso económico como representantes de las distintas actividades comerciales existentes en la ciudad. “Se sintetizó en 400 casos, buscar los más grandes, y cuando ya salíamos de los más grandes, buscar de todas las actividades comerciales presentes en la ciudad de Rafaela”, detalló Bottero.
El nivel de respuesta fue otro de los aspectos destacados, aproximadamente el 90% de los comercios seleccionados respondió el cuestionario, mientras que unos 43 establecimientos no lo hicieron.
Según explicó el funcionario, el ICEDeL considera que el nivel de participación alcanzado permite contar con una muestra suficientemente válida para describir la situación general del comercio rafaelino.
El comercio genera más de 11.000 puestos de trabajo
Uno de los principales datos que dejó el relevamiento está relacionado con el peso del comercio en el mercado laboral.
Según las estimaciones presentadas, la actividad comercial genera entre 11.500 y 12.500 puestos de trabajo en Rafaela, de acuerdo con el rango obtenido a partir del relevamiento de hogares realizado durante 2025.
La cifra ubica al comercio levemente por encima de la industria en cuanto a su participación sobre la población económicamente activa. Mientras la industria representa alrededor del 21%, el comercio alcanza aproximadamente el 22%.
“Así y todo, tanto industria como comercio son grandes motores”, sostuvo Bottero, quien destacó que ambos sectores presentan niveles de generación de empleo particularmente elevados si se los compara con otras ciudades de escala similar.
El estudio también permitió poner números a otra característica del sector, que el comercio emplea proporcionalmente a más mujeres que la industria, una diferencia que ahora cuenta con datos específicos que permiten dimensionarla.
Un mercado laboral con cautela y dificultades para cubrir perfiles
El relevamiento muestra un escenario de cautela en materia de incorporación de trabajadores. Un 34% de los comercios modificó su dotación de personal, aunque el balance final de esos movimientos fue negativo, es decir, terminaron teniendo menos empleados que anteriormente.
A su vez, el 80% manifestó estar conforme con su actual cantidad de trabajadores y no tener previsto incorporar ni reducir personal.
Sin embargo, entre las empresas que sí buscaron trabajadores surgieron dificultades concretas. El 25% manifestó haber tenido problemas para cubrir las vacantes generadas.
Los perfiles que presentan mayores dificultades para ser incorporados están vinculados con ventas y atención al público, administración y contabilidad, logística, manejo de sistemas y oficios técnicos.
Los comerciantes también identificaron algunas carencias frecuentes en los postulantes: principalmente falta de experiencia laboral y formación técnica, además de dificultades vinculadas con el compromiso y las denominadas habilidades blandas.
Tres de cada cuatro comercios son familiares
La estructura del comercio local también aparece marcada por un fuerte componente familiar. De acuerdo con los resultados, casi tres de cada cuatro comercios son empresas familiares, una característica que guarda similitudes con la estructura empresarial de la industria rafaelina.
En cuanto a su situación frente al IVA, el 85% de los comercios relevados son responsables inscriptos, algo relacionado con la metodología utilizada, ya que se buscó especialmente alcanzar establecimientos de mayor tamaño.
En materia de formas jurídicas, existe una fuerte presencia de personas físicas individuales, mientras que otro grupo funciona bajo distintas sociedades constituidas legalmente.
La competencia de las plataformas y el cambio en los hábitos de consumo
Uno de los capítulos centrales del relevamiento estuvo dedicado a los cambios en las formas de comercialización y al avance de las plataformas digitales.
El 32% de los comercios manifestó haber perdido participación en los mercados como consecuencia de los productos importados o de las nuevas modalidades de comercialización. Bottero mencionó como ejemplo el crecimiento de plataformas internacionales como Temu o Shein, que modificaron los hábitos de compra y generaron una competencia directa para determinados rubros.
Entre las actividades más afectadas aparecen indumentaria y calzado, electrónica, artículos para el hogar, perfumerías y neumáticos.
Pero el estudio también muestra que los comercios rafaelinos están avanzando en su propia transformación digital. El 94% cuenta con redes sociales, mientras que el 65% dispone de canales activos de venta a través de plataformas o páginas propias. El 42% tiene un sitio web propio, el 22% utiliza plataformas de terceros y el 11% cuenta con alguna aplicación móvil.
A pesar de este avance, existe margen para seguir creciendo, el 58% de los comerciantes manifestó la necesidad de fortalecer sus canales de comercio electrónico.
“Tenemos comercios bastante activos digitalmente”, destacó Bottero, aunque remarcó la necesidad de continuar acompañando este proceso de transformación.
Rafaela continúa siendo el principal mercado
En cuanto al alcance geográfico de las ventas, el relevamiento mostró que cerca del 60% de los comercios comercializa exclusivamente dentro de Rafaela.
Alrededor del 40% alcanza otros puntos de la provincia, mientras que un 26% manifestó tener presencia fuera de Santa Fe. Los porcentajes no son excluyentes, ya que algunos establecimientos combinan distintos mercados.
Los datos permiten observar que, aunque el mercado local continúa siendo el principal destino para la mayoría, existe un grupo importante de comercios que logró ampliar su radio de comercialización.
Cuatro de cada diez tienen proyectos postergados
La infraestructura y la capacidad de inversión también formaron parte del relevamiento. Respecto a esto, el 47% de los comercios indicó que es propietario del inmueble donde desarrolla su actividad, mientras que el 53% alquila el espacio.
Además, un 33% manifestó que necesita ampliar, mudarse o contar con un espacio de mayores dimensiones para desarrollar su actividad.
En cuanto a movilidad, el 56% cuenta con vehículos propios vinculados con el traslado de mercadería o la prestación de servicios.
Pero uno de los principales desafíos aparece en el acceso al financiamiento. El 72% de los comercios invierte o se financia con recursos propios, utilizando fundamentalmente sus propios ahorros.
Al mismo tiempo, el 40% tiene proyectos de inversión que se encuentran postergados por falta de financiamiento.
Bottero vinculó esta situación con una problemática estructural que también atraviesa al sector industrial y que excede las posibilidades de resolución exclusivamente a nivel municipal.
Consumo y carga impositiva, entre las principales preocupaciones
A la hora de identificar los principales problemas del sector, el 60% de los comerciantes mencionó la caída del consumo y la pérdida de poder adquisitivo.
También aparecen entre las preocupaciones la carga impositiva, la competencia desleal, las dificultades para acceder al financiamiento y el impacto de las importaciones.
En particular, los comerciantes señalaron la competencia de plataformas internacionales y las diferencias en las condiciones tributarias como uno de los factores que afectan su actividad.
A nivel local también fueron mencionados problemas vinculados con la inseguridad y las dificultades de estacionamiento.
Las fortalezas del sector
El relevamiento no se limitó a identificar dificultades. También permitió conocer cuáles son las principales fortalezas que los comerciantes reconocen en sus propios establecimientos.
Entre ellas aparecen la atención al cliente, la trayectoria y antigüedad, la calidad de los productos y servicios, los precios competitivos, la ubicación y la variedad de stock.
Son características asociadas principalmente con el vínculo directo con los consumidores y con la experiencia acumulada por el comercio local.
Cuatro ejes de trabajo hacia adelante
A partir de los resultados obtenidos, el relevamiento permite identificar cuatro grandes áreas sobre las cuales podrían concentrarse futuras acciones y políticas: financiamiento, transformación digital, formación y empleo, y suelo y planificación urbana.
La intención es que el estudio no funcione únicamente como una fotografía de la situación actual, sino que se convierta en una herramienta para orientar decisiones tanto del sector público como del privado.
“Tratar de aportar algo que nos sirva para ver cómo trabajar, dónde aplicar políticas públicas, dónde el comercio tiene que poner su foco y su mirada en lo que le puede estar faltando, o potenciar aquello que está haciendo bien”, explicó Bottero.